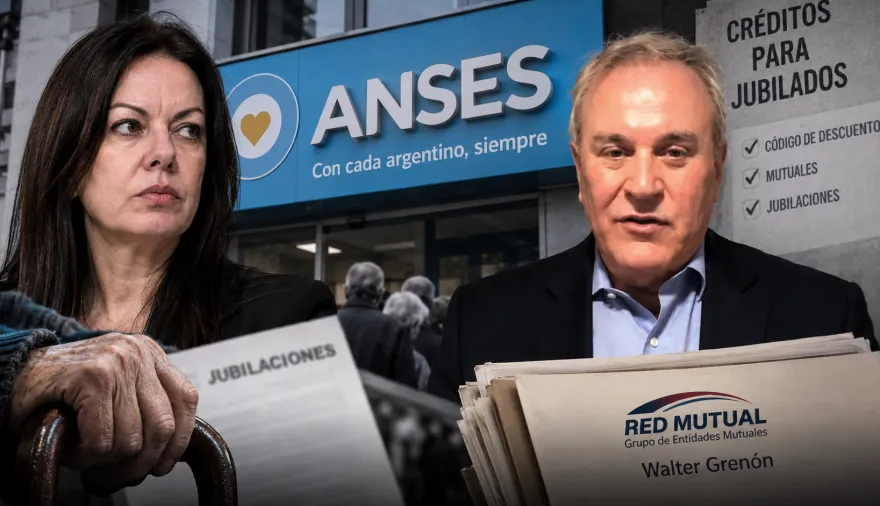
Entidades del sector cuestionan los nuevos requisitos de ANSES y advierten que el mercado de créditos con descuento quedó concentrado en 35 operadores.
PUBLICIDAD El mercado de préstamos para jubilados con descuento directo de los haberes atraviesa una fuerte reconfiguración después de los cambios implementados por ANSES.
Fuentes vinculadas al sistema previsional aseguran que de un universo que llegó a contar con 432 entidades autorizadas actualmente quedaron 35 operadores, una reducción que abrió cuestionamientos sobre el nivel de concentración y las barreras para ingresar al negocio. Como todo entramado tiene nombre y apellido, aparece el empresario Walter Grenón detrás de esto, un financista procesado por vaciamiento y fraude.
El punto de quiebre fue la Resolución 970/2024, dictada durante el gobierno de Javier Milei, que derogó el régimen anterior y estableció una nueva operatoria para el Sistema de Descuentos no Obligatorios acordados con terceras entidades. La norma obligó a adecuarse a nuevas condiciones e incorporó mayores exigencias de solvencia y control. ANSES justificó esos requisitos en la necesidad de proteger a jubilados y pensionados y garantizar la seguridad económica de las operaciones.
Créditos para jubilados: las nuevas exigencias que achicaron el mercado
Entre los requisitos aparecen pólizas de caución y responsabilidad civil, además de documentación societaria, balances, inscripción ante organismos de control y otras certificaciones. Resoluciones posteriores de ANSES muestran que esos elementos son efectivamente analizados antes de autorizar la incorporación de una entidad al sistema.
El problema, según referentes del mutualismo, es que el nuevo piso regulatorio golpea de manera diferente a grandes estructuras y pequeñas entidades del interior. “Es todo un negocio diseñado a medida de las grandes”, resumió una fuente conocedora de la operatoria. Desde esa mirada, el costo económico de las garantías y el proceso administrativo terminaron funcionando como un filtro adicional para ingresar al mercado.
PUBLICIDAD Red Mutual gana protagonismo y aparece el nombre de Walter Grenón
En ese escenario aparece Red Mutual, estructura que reúne, entre otras entidades, a la Asociación Mutual Unión Solidaria (AMUS), la Asociación Mutual 7 de Agosto (AMSDA) y la Asociación Mutual General Justo José de Urquiza. La propia organización presenta a esas mutuales como integrantes de su red y ofrece ayudas económicas para jubilados y pensionados nacionales. Fuentes del sector señalan a esas tres entidades entre las que concentran una porción relevante de la operatoria actual y vinculan el desarrollo histórico de Red Mutual con el empresario santafesino Walter Grenón.
La organización, además, informa expresamente que las cuotas de sus ayudas económicas pueden descontarse mediante códigos aplicados directamente sobre los haberes del solicitante.
El recorrido empresarial de Walter Grenón también está atravesado por un expediente judicial de peso. En 2022 fue procesado como partícipe necesario del delito de administración fraudulenta en la causa por el presunto vaciamiento de Sociedad Anónima Entre Ríos (SAER), editora de El Diario de Paraná, junto con integrantes de la familia Etchevehere.
La Justicia entrerriana sostuvo entonces que existían elementos suficientes para avanzar con la investigación y, tras distintas instancias de revisión, en julio de 2026 el expediente fue elevado a juicio oral y público, donde Grenón deberá responder por esa acusación. El procesamiento y la elevación a juicio no implican una condena y su responsabilidad penal deberá determinarse en el debate.
El espejo de Whpei y el poder detrás de los códigos de descuento
El avance de estructuras mutuales sobre el negocio del crédito tiene un antecedente inevitable en Santa Fe: Fernando Whpei, financista rosarino cuyo crecimiento empresarial estuvo asociado durante años al otorgamiento de préstamos mediante mutuales a empleados públicos. Investigaciones judiciales y periodísticas describieron una operatoria extendida a 16 provincias, con cuotas que se cobraban a través de códigos de descuento aplicados directamente sobre los salarios estatales. No existe evidencia suficiente para afirmar que Grenón y Whpei sean socios o integren una misma estructura económica, pero el paralelismo permite observar dónde está uno de los activos centrales del negocio. Más allá del capital disponible para prestar, tener acceso al código que permite descontar automáticamente la cuota del ingreso del cliente reduce una parte crítica del riesgo de cobranza.
Whpei construyó buena parte de su expansión alrededor de ese universo; ahora, las fuentes consultadas ubican a entidades de Red Mutual con una presencia relevante dentro del sistema previsional.
PUBLICIDAD La comparación también expone el efecto que puede producir una reducción drástica del número de operadores.
Las mutuales que quedaron afuera continúan cobrando créditos anteriores, según fuentes del sector, pero no pueden generar nueva cartera mediante este sistema. Las que conservaron la autorización, en cambio, acceden a un mercado con muchos menos competidores. Para los cuestionamientos internos, ahí está el verdadero núcleo de la discusión: ANSES endureció los controles, pero al mismo tiempo achicó la cantidad de jugadores capaces de disputar el negocio.
La controversia no pasa solamente por determinar si cada requisito tiene una justificación regulatoria. También alcanza al resultado concreto de la reforma y a cuánto mercado quedó en manos de las entidades que consiguieron superar el filtro.
Sin elementos que permitan hablar de un monopolio en sentido jurídico ni demostrar un direccionamiento oficial hacia un grupo determinado, la caída en la cantidad de prestadores y el peso adquirido por determinadas redes abren un interrogante político y económico: quién controla hoy la puerta de entrada al crédito de los jubilados y qué nivel de competencia quedó después de la reforma de ANSES.
PUBLICIDAD FUENTE:https://confidencial.ar/nota/3121/fuerte-concentracion-de-creditos-de-jubilados-a-un-grupo-empresario-tras-cambios-en-anses/